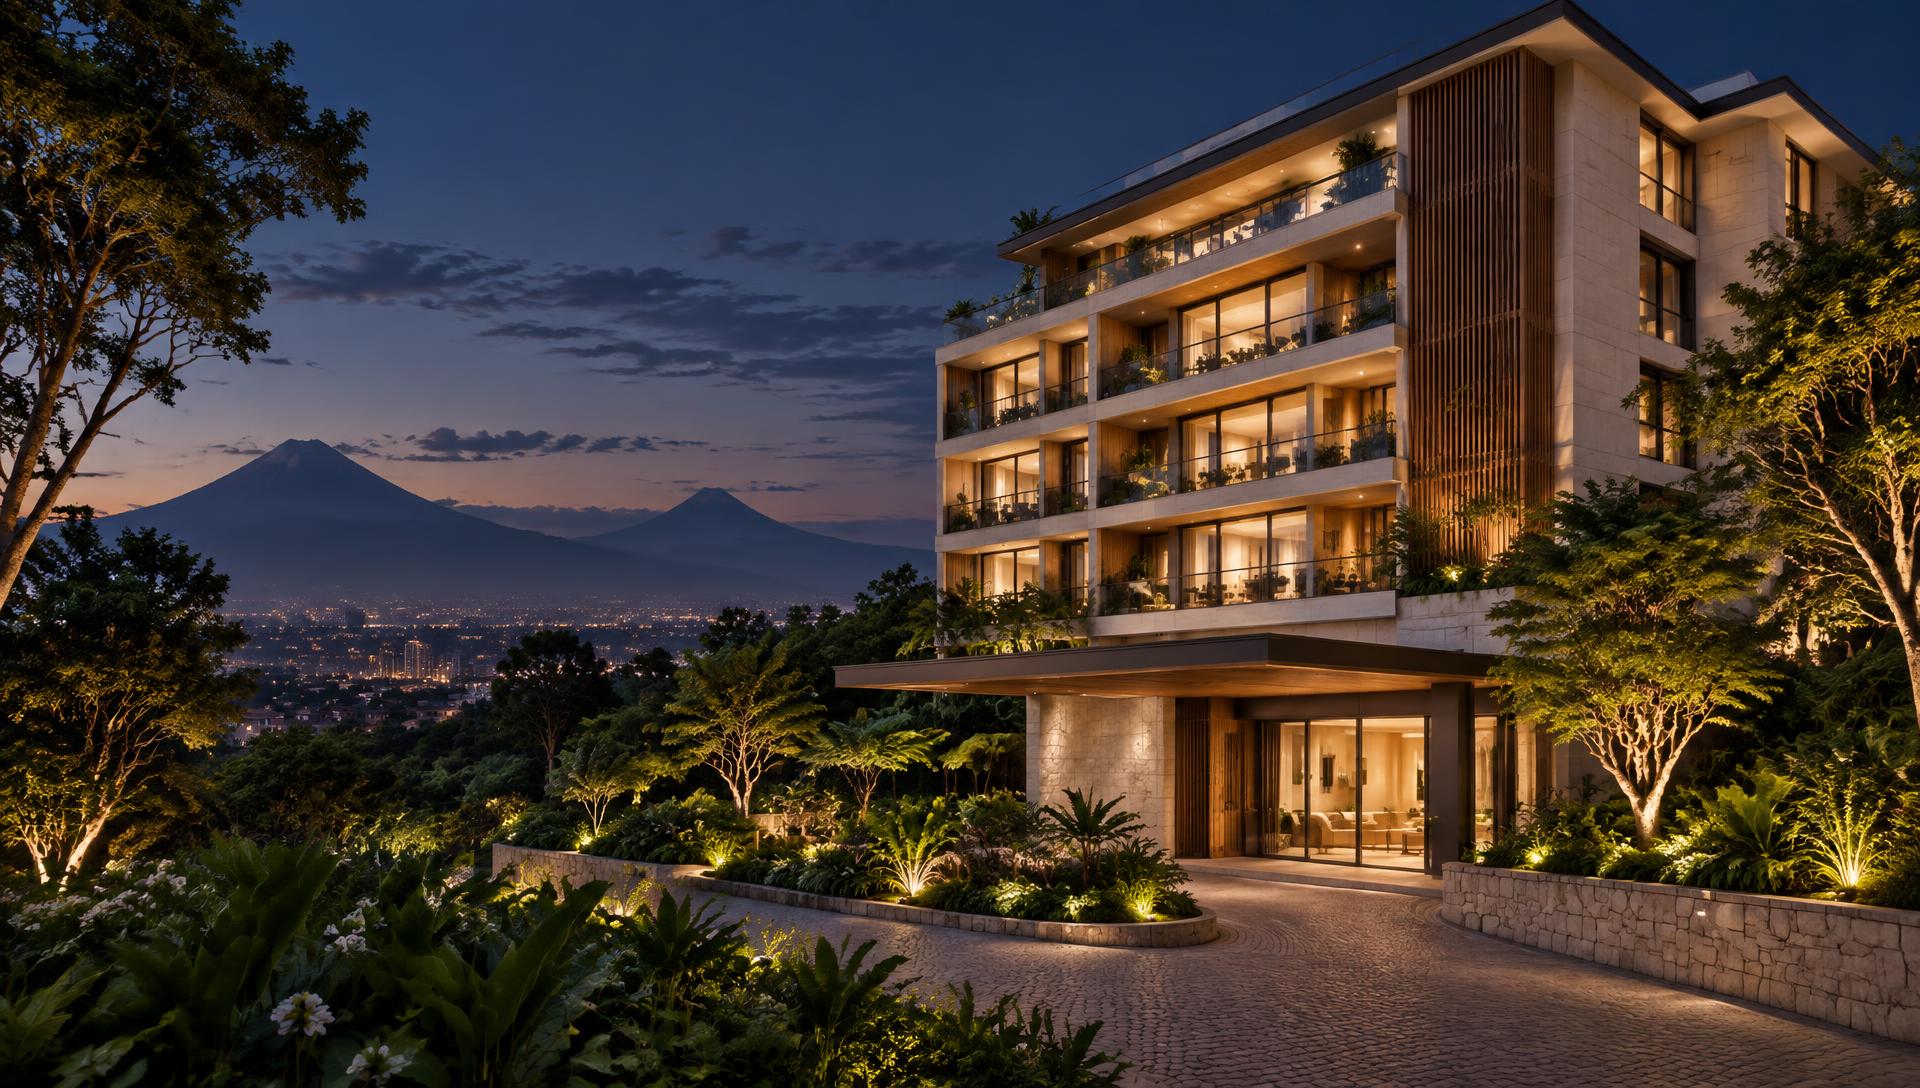
Invierta en una nueva generación de assisted living en Guatemala.
SAMAY integra un desarrollo inmobiliario de 100 camas con una operación profesional de cuidado para personas mayores y una visión de expansión en Guatemala.
Proyecto en etapa de desarrollo · Imagen conceptual · no representa el diseño final
Puntos clave de inversión
Economía del proyecto y un caso ilustrativo, por separado.
Un activo inmobiliario. Una operación especializada. Una oportunidad de crecimiento en Guatemala.
A · Economía del proyecto
Inversión modelada en el activo
US$5,83M
Inversión modelada en el activo
Equity total requerido, incluye preapertura y ramp-up
US$3,30M
Equity total requerido, incluye preapertura y ramp-up
Ingresos anuales proyectados 2030
US$3,62M
Ingresos anuales proyectados 2030
EBITDA anual proyectado 2030
US$1,28M
EBITDA anual proyectado 2030
Margen EBITDA estabilizado proyectado
35,3%
Margen EBITDA estabilizado proyectado
Yield on cost estabilizado modelado
22,0%
Yield on cost estabilizado modelado
El yield on cost es una medida a nivel del activo; no es el retorno anual de un inversor individual.
B · Caso ilustrativo: participación del inversor del terreno.
Tipo de inversor: aportante del terreno
Aporte inicial, incluye terreno e impuestos de timbre asociados
US$566.500
Aporte inicial, incluye terreno e impuestos de timbre asociados
TIR neta proyectada
18,6%
TIR neta proyectada
MOIC proyectado (6,36x)
~6,4x
MOIC proyectado (6,36x)
Cobros totales proyectados hasta 2040
~US$3,60M
Cobros totales proyectados hasta 2040
La TIR de 18,6% y el múltiplo de 6,4x no son el retorno esperado de todo inversor ni de todo ticket. Los retornos de otros inversores dependen del momento de su aporte, la clase de inversión, el retorno preferente y los términos finales.
Proyecciones del caso base
Tesis de inversión
Cinco pilares de la oportunidad.
01
Base inmobiliaria
Un establecimiento de assisted living planificado, respaldado por un terreno y un edificio diseñado para su propósito.
02
Necesidad estructural
El proyecto se dirige a hogares que buscan cuidado residencial profesional para sus familiares mayores.
03
Modelo operativo
El alojamiento de residentes y los servicios de cuidado generan ingresos recurrentes, sujetos a ocupación, tarifas, personal y ejecución.
04
Ejecución profesional
El modelo propuesto combina desarrollo inmobiliario, procedimientos operativos, coordinación clínica, hospitalidad y gobierno corporativo.
05
Potencial de expansión
La primera sede busca establecer un modelo operativo replicable para futuras ubicaciones.
Oportunidad de mercado
Una necesidad concreta, un mercado objetivo definido.
~740.000Hogares en el corredor metropolitano
~26.000Hogares ABC1
~5.700Hogares ABC1 con al menos un adulto de 65 años o más
~1.138Hogares con un adulto mayor con dependencia funcional o neurocognitiva
92 camas ocupadas representarían aproximadamente el 8% de ese universo estimado de hogares objetivo.
Metodología: modelo de dimensionamiento de mercado elaborado por el equipo. Los hogares no son clientes confirmados y el cálculo no prueba disposición a pagar.
Oferta privada estimada en el área metropolitana: ~360 camas
Desarrollo temprano de demanda
Una estrategia comercial que empieza antes de la apertura.
médicos consultados
8
médicos consultados
derivaciones potenciales identificadas
40–48
derivaciones potenciales identificadas
Su conversión depende de la formalización y de las decisiones de admisión de cada familia.
Próximos pasos
1.Formalizar relaciones de derivación.
2.Desarrollar relaciones con hospitales.
3.Construir el pipeline de preapertura.
4.Convertir el interés en admisiones evaluadas y documentadas.
Ubicación
Un proyecto en un entorno residencial de Ciudad de Guatemala.
El terreno identificado se ubica en Vista Hermosa IV, Zona 16, municipio de Guatemala, en la zona del corredor CAES. Un entorno residencial que favorece la cercanía de las familias, el acceso y la conexión con el mercado residencial objetivo.
Dirección
Lote 133, Vista Hermosa IV, municipio de Guatemala, departamento de Guatemala
100 camas, con prefactibilidad técnica desarrollada.
Estudio preliminar FORMA v02 · 18 de mayo de 2026
Residencial · nivel 4
Residencial · nivel 3
Residencial · nivel 2
Residencial · nivel 1
Estacionamiento · 39 plazas
Imagen conceptual · no representa el diseño final
Camas planificadas
100
Camas planificadas
Unidades de alojamiento
61
Unidades de alojamiento
Construcción total
~4.178 m²
Construcción total
Destinados a estacionamiento
~944 m²
Destinados a estacionamiento
Niveles: 1 de estacionamiento + 4 residenciales
5
Niveles: 1 de estacionamiento + 4 residenciales
Plazas de estacionamiento
39
Plazas de estacionamiento
Unidades de alojamiento preliminares
~25–29 m²
Unidades de alojamiento preliminares
Cifras de un estudio conceptual de volumetría y prefactibilidad
Concepto operativo
Cuatro áreas operativas conectadas.
Experiencia del residente
Admisiones, relación con las familias, actividades, alojamiento y hospitalidad.
Operaciones clínicas
Enfermería, procesos de medicación, coordinación médica, nutrición y rehabilitación.
Operaciones de hospitalidad
Limpieza, lavandería, alimentación, mantenimiento y seguridad.
Operaciones del negocio
Finanzas, actividad comercial, personal, administración y cumplimiento.
Empleados modelados en la apertura
26
Empleados modelados en la apertura
Empleados modelados en la estabilización
92
Empleados modelados en la estabilización
Residentes al 92% de ocupación
92
Residentes al 92% de ocupación
Empleado por residente (plantilla total)
~1,0
Empleado por residente (plantilla total)
Se trata de la plantilla total modelada, no de un cuidador dedicado por residente ni de una dotación simultánea en turno. La cobertura 24/7 es una característica operativa propuesta y no implica presencia médica permanente en el sitio.
Procesos y capacidad de ejecución
La calidad se diseña en los procesos.
Los procedimientos documentados forman parte de la base operativa del equipo y de su transferencia planificada a Guatemala. La sede de Guatemala aún no opera y no ha sido auditada, licenciada ni certificada.
Admisión del residente y su familia
Incorporación de personal
Gestión de la medicación
Cuidados de enfermería
Cuidado de la piel y lesiones por presión
Apoyo en continencia
Lavandería y textiles
Gestión de residuos y bioseguridad
Los manuales internos se comparten solo mediante el proceso de due diligence.
Equipo
Experiencia en salud, real estate y estructuración.
IF
Iván French
Operating Partner
Médico con formación en Mount Sinai y NYU, MBA de Harvard Business School y experiencia en M&A de salud en Morgan Stanley, incluida la transacción Brookdale–Emeritus de US$2,8Bn. Experiencia construyendo y gestionando negocios en América Latina.
JN
Julio Noriega
Socio de Desarrollo Inmobiliario
Managing Partner de Prime. Más de 18 años de experiencia en real estate, más de US$500M en transacciones inmobiliarias lideradas o asesoradas y participación en más de US$5Bn de estructuraciones y M&A regionales.
FR
Francisco Reynal
Legal y Estructuración
Experiencia en estructuración de negocios, contratos, cumplimiento e inversión inmobiliaria.
MG
Malcolm Graham
Gestión de Activos y Riesgo
Experiencia en gestión de activos, riesgo y operaciones regionales, incluido liderazgo en Control Union y formación ejecutiva en Kellogg.
Biografías
Requerimiento de capital
Una estructura de capital para desarrollar y poner en marcha el activo.
Usos
Inversión en el activoUS$5,83M
Preapertura y ramp-up~US$0,39M
Fuentes
Deuda modelada~US$2,91M
Equity de inversión~US$2,91M
Equity adicional~US$0,39M
Necesidad total de fondeo modelada
~US$6,22M
Necesidad total de fondeo modelada
Requerimiento total de equity
~US$3,30M
Requerimiento total de equity
Cifras redondeadas.
Supuestos de deuda: 7,5% de interés, 24 meses de gracia y amortización posterior en 13 años
El presupuesto de suscripción de US$5,83M incluye ~US$261.000 de equipamiento adicional sobre la estimación FORMA de ~US$5,57M.
Proyecciones operativas
EBITDA proyectado después del fee de gestión.
US$1,00M
US$1,28M
US$1,72M
202920302040
Solo se muestran los puntos de datos provistos; no se presentan cifras anuales intermedias.
Ingresos proyectados 2030
US$3,62M
Ingresos proyectados 2030
Margen EBITDA estabilizado
35,3%
Margen EBITDA estabilizado
Ocupación estabilizada
92%
Ocupación estabilizada
Fee de gestión incluido en el modelo
10%
Fee de gestión incluido en el modelo
Ajuste anual en USD de precios y costos desde 2029
3%
Ajuste anual en USD de precios y costos desde 2029
Mix de ingresos proyectado
Residencia 91,6%
Hospital de día 5,6%
Rehabilitación 2,8%
El EBITDA no es caja distribuible ni ingreso neto del inversor.
+Cómo cambia el retorno bajo distintos supuestos.
Sensibilidades · Ocupación
EBITDA estabilizado
US$1,28M
EBITDA estabilizado
TIR inversor del terreno
18,6%
TIR inversor del terreno
MOIC inversor del terreno
6,36x
MOIC inversor del terreno
Casos modelados por separado, manteniendo constantes los demás supuestos. Ningún escenario constituye un piso garantizado.
+Venta modelada en 2040.
EBITDA 2040
~US$1,72M
EBITDA 2040
Tasa de capitalización de salida asumida
9%
Tasa de capitalización de salida asumida
Valor de salida bruto modelado
~US$19,1M
Valor de salida bruto modelado
Después de 3% de costos de venta
~US$18,5M
Después de 3% de costos de venta
Convención de valuación del modelo; no es una tasación independiente ni prueba de una tasa de mercado. US$18,5M no es el neto para inversores luego de deuda, impuestos y cascada de distribución.
Rutas de salida potenciales
Venta a un operador regional.
Venta a un grupo inversor de salud o real estate.
Una transacción de sale-and-leaseback estructurada por separado.
No hay compradores ni acuerdos de salida asegurados.
Estructura de inversión
Una estructura GP–LP en lenguaje simple.
LPs
Aportan el capital de inversión.
GP
Lidera el desarrollo, la ejecución operativa y la gestión.
PropCo
Es propietaria del inmueble.
OpCo
Opera el negocio de assisted living.
Hitos de ejecución
Lo reportado, lo planificado y las metas del modelo.
Estado reportado
Terreno bajo LOI firmada (no es propiedad adquirida).
Estudio de suelos contratado.
Verificación de topografía y servicios en curso.
Sociedad tenedora del inmueble en constitución.
Prefactibilidad técnica preliminar completada.
Hitos planificados
Completar la adquisición del terreno.
Finalizar la estructura societaria.
Desarrollar el diseño arquitectónico.
Obtener los permisos correspondientes.
Formalizar el financiamiento.
Reclutar el liderazgo local.
Completar construcción y preapertura.
Metas del modelo
Apertura
Jul 2028
Apertura
Estabilización de ocupación
Jun 2029
Estabilización de ocupación
Primer año completo estabilizado
2030
Primer año completo estabilizado
Salida modelada
2040
Salida modelada
Fechas futuras son metas sujetas a financiamiento, aprobaciones, construcción y ejecución.
Estrategia de expansión
De una primera sede a una plataforma en Guatemala.
Sedes
6
Sedes
Camas hacia 2034
~700
Camas hacia 2034
CAPEX acumulado de la red
~US$41M
CAPEX acumulado de la red
EBITDA estabilizado de la red
~US$9M
EBITDA estabilizado de la red
“No iniciar una nueva obra hasta que la sede anterior sostenga al menos 90% de ocupación y 30% de margen EBITDA durante dos trimestres.”
Ambición indicativa, separada del caso de inversión de la primera sede. Las nuevas sedes requieren financiamiento, terrenos, aprobaciones y ejecución adicionales. Invertir en la primera sede no otorga automáticamente participación ni derechos en futuras ubicaciones.
Beneficio de residencia
Una inversión con una conexión personal.
La presentación contempla acceso prioritario a la residencia para el inversor o un familiar directo, con los cargos de alojamiento compensados contra distribuciones.
Beneficio contractual propuesto, sujeto a términos finales, evaluación de admisión y requisitos operativos aplicables. No implica cuidado gratuito de por vida, elegibilidad clínica automática ni disponibilidad garantizada.
+Riesgos principales y mitigaciones propuestas.
Las mitigaciones buscan reducir, no eliminar, cada riesgo.
Adopción y disposición a pagar
Desarrollo de derivaciones y pipeline de preapertura.
Ramp-up de ocupación
Equity adicional para preapertura y ramp-up; comercialización anticipada.
Costos y plazos de construcción
Contingencias presupuestarias y desarrollo por etapas.
Disponibilidad de financiamiento y tasas
Supuestos de deuda explícitos; financiamiento a formalizar.
Licencias y requisitos regulatorios
Gestión temprana de permisos y asesoría local.
Personal y ejecución clínica
Procesos documentados y reclutamiento de liderazgo local.
Reputación e incidentes
Protocolos clínicos, de bioseguridad y de comunicación con familias.
Exposición cambiaria
Los supuestos en USD no eliminan el riesgo cambiario ni garantizan cobros en USD.
Valor de salida y liquidez
Múltiples rutas de salida potenciales; ninguna asegurada.
Consultas de inversores
Conversemos sobre su participación en SAMAY.
Solicite una presentación del proyecto y una conversación con el equipo para conocer la estructura, los supuestos del modelo y las alternativas de participación.
Los materiales privados se entregan mediante un proceso controlado.